Los autónomos pagarán más de cuota en 2027 aunque se congelen los tramos: así afectará el MEI
Equipo Incaprest7 min de lectura
Los autónomos pagarán más de cuota en 2027 aunque se congelen los tramos: así afectará el MEI
Los trabajadores autónomos afrontarán una nueva subida de sus cotizaciones a la Seguridad Social a partir del 1 de enero de 2027, incluso aunque finalmente se mantengan sin cambios los actuales tramos del sistema de cotización por rendimientos.
La razón se encuentra en el Mecanismo de Equidad Intergeneracional (MEI), una cotización adicional destinada a reforzar el Fondo de Reserva de la Seguridad Social.
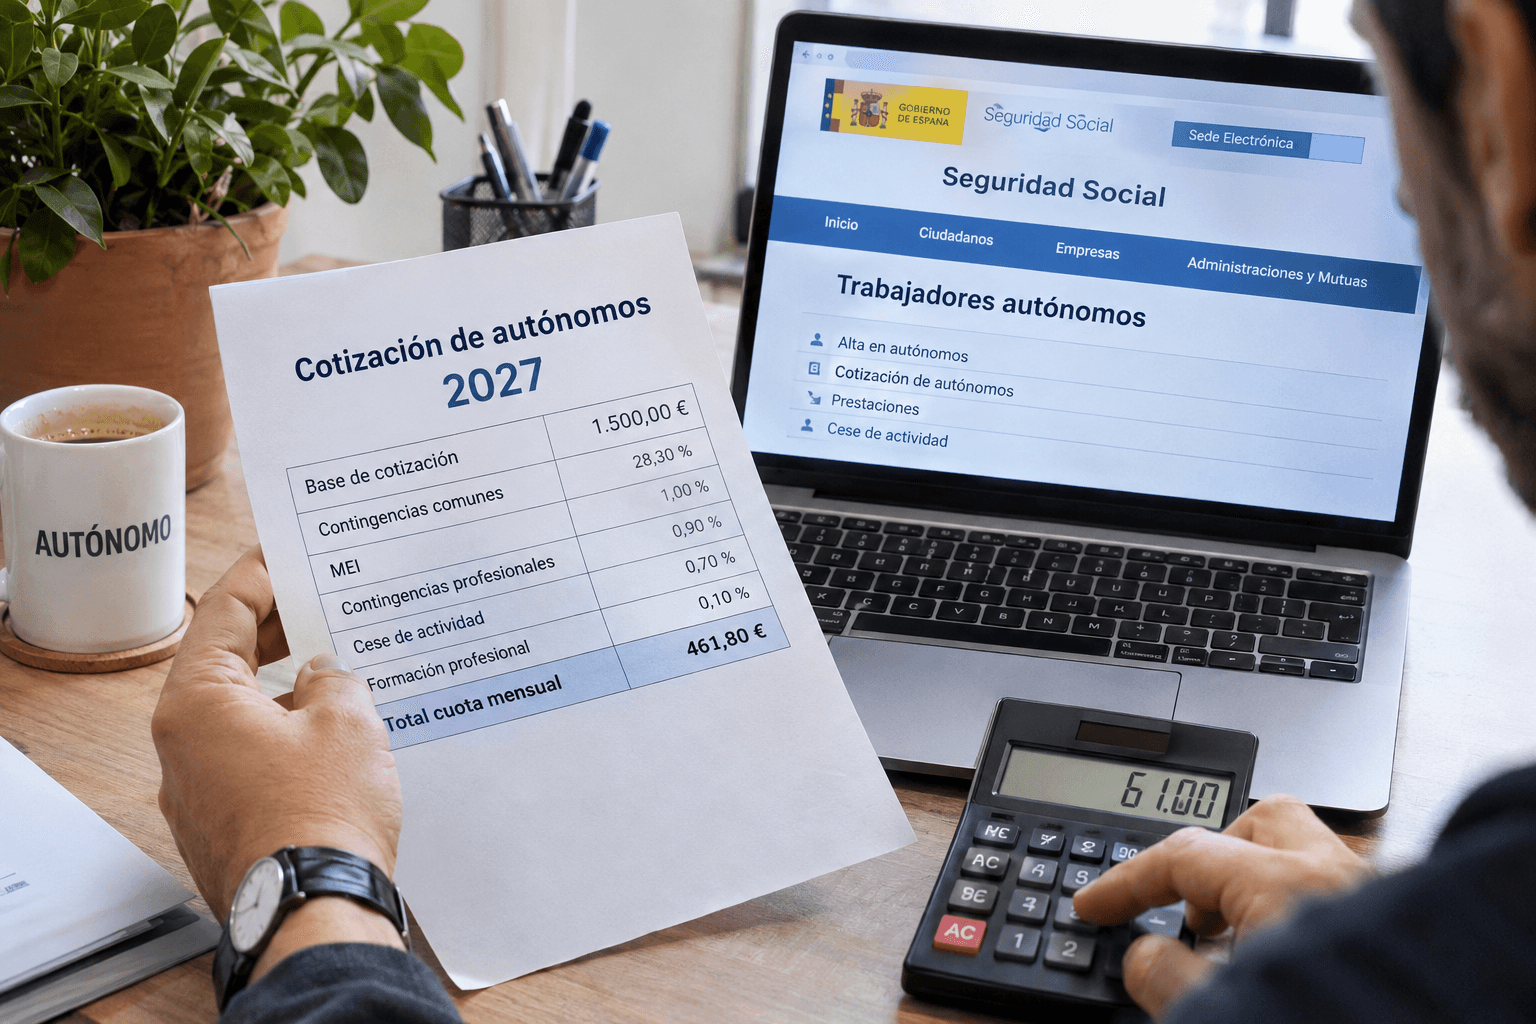
En 2026, el MEI aplicable a los trabajadores autónomos es del 0,90 % de su base de cotización. En 2027 aumentará hasta el 1 %.
Esto supone un incremento de 0,10 puntos porcentuales que, dependiendo de la base por la que cotice cada autónomo, puede representar desde unos pocos euros hasta más de 60 euros adicionales al año.
La subida está prevista legalmente y no depende directamente de que el Gobierno apruebe nuevos tramos de cotización para 2027.
¿Por qué subirá la cuota de los autónomos en 2027?
La explicación está en el Mecanismo de Equidad Intergeneracional.
El MEI fue introducido para reforzar la sostenibilidad financiera del sistema público de pensiones y aumentar progresivamente las aportaciones al Fondo de Reserva de la Seguridad Social.
Se aplica desde 2023 y su porcentaje aumenta cada año.
La evolución prevista es:
2023: 0,60 %
2024: 0,70 %
2025: 0,80 %
2026: 0,90 %
2027: 1 %
2028: 1,10 %
2029: 1,20 %
Desde 2030 y hasta 2050 está previsto mantener, con carácter general, el porcentaje en el 1,20 %.
Por tanto, la subida de 2027 no constituye, en principio, una nueva medida aprobada específicamente para ese año, sino que forma parte del calendario progresivo establecido en la reforma del sistema de pensiones.
¿Cuánto pagará de más un autónomo en 2027?
El incremento dependerá directamente de la base de cotización del trabajador autónomo.
El MEI pasa del 0,90 % al 1 %, por lo que el aumento equivale al 0,10 % de la base de cotización mensual.
Por ejemplo:
Base de cotizaciónMEI 2026 (0,90 %)MEI 2027 (1 %)Incremento mensualIncremento anual653,59 €5,88 €6,54 €0,65 €7,84 €1.000 €9 €10 €1 €12 €1.500 €13,50 €15 €1,50 €18 €2.000 €18 €20 €2 €24 €3.000 €27 €30 €3 €36 €5.101,20 €45,91 €51,01 €5,10 €61,21 €
Por tanto, hablar de una subida de 61 euros al año puede resultar confuso si no se introduce este matiz: no todos los autónomos pagarán 61 euros más.
Esa cifra corresponde aproximadamente al incremento para quienes coticen por una base cercana a la máxima utilizada en estos cálculos.
Un autónomo con una base de 1.000 euros, por ejemplo, soportaría aproximadamente 12 euros adicionales al año exclusivamente como consecuencia de la subida del MEI. Los ejemplos publicados sobre el impacto de la medida sitúan el incremento entre aproximadamente 7,84 y 61,21 euros anuales en función de la base.
¿Subirá la cuota aunque se congelen los tramos de autónomos?
Sí.
Esta es probablemente la cuestión más importante de la modificación.
Hay que distinguir entre dos elementos diferentes:
1. Los tramos de rendimientos netos
Determinan qué bases mínima y máxima puede elegir el trabajador autónomo en función de sus rendimientos.
2. El Mecanismo de Equidad Intergeneracional
Es un porcentaje adicional que se aplica sobre la correspondiente base de cotización.
Por tanto, aunque en 2027 se mantuvieran los mismos tramos o referencias utilizados en 2026, el porcentaje del MEI pasaría igualmente del 0,90 % al 1 %.
Dicho de otra manera: mantener los tramos no implica necesariamente congelar completamente la cuota.
El incremento del MEI tiene su propio calendario legal.
¿Está ya decidida la cuota de autónomos para 2027?
No completamente.
A fecha de noviembre de 2026 existe todavía incertidumbre sobre cómo quedará definitivamente el sistema de cotización por rendimientos para el próximo ejercicio.
La información publicada señala que todavía están pendientes las negociaciones sobre posibles modificaciones de los tramos y bases del sistema de cotización de los trabajadores por cuenta propia.
Por eso hay que diferenciar entre lo que ya está previsto legalmente y lo que todavía puede modificarse.
Lo que sí está previsto es:
MEI 2026: 0,90 %.
MEI 2027: 1 %.
Lo que puede experimentar cambios es la configuración de las bases y tramos aplicables a los distintos niveles de rendimientos.
Si finalmente se modifican las bases de cotización, la cantidad concreta que pague cada autónomo podría variar adicionalmente.
¿Qué es exactamente el Mecanismo de Equidad Intergeneracional?
El Mecanismo de Equidad Intergeneracional es una cotización finalista destinada a reforzar el Fondo de Reserva de la Seguridad Social.
Su finalidad es contribuir a financiar el incremento futuro del gasto en pensiones y mejorar la sostenibilidad del sistema ante el envejecimiento de la población.
El artículo 127 bis de la Ley General de la Seguridad Social establece este mecanismo y señala que su recaudación tiene carácter finalista.
Además, existe una cuestión especialmente importante: lo pagado por MEI no genera directamente una pensión superior para el trabajador.
La propia Ley General de la Seguridad Social establece que esta cotización no es computable a efectos de prestaciones y que sus recursos se destinan al Fondo de Reserva.
Es decir, pagar una cantidad mayor por este concepto no implica que la base reguladora de una futura pensión aumente por el importe abonado como MEI.
¿Por qué la subida afecta especialmente a los autónomos?
En los trabajadores por cuenta ajena, determinadas cotizaciones se distribuyen entre empresa y trabajador.
En el Régimen Especial de Trabajadores Autónomos, en cambio, es el propio trabajador quien soporta directamente el coste correspondiente a su cotización.
Por ello, cualquier incremento porcentual que se aplique sobre la base termina trasladándose a la cuota que debe afrontar el autónomo.
En 2026, la Orden de cotización establece expresamente para los trabajadores autónomos un MEI del 0,90 % sobre la base de cotización por contingencias comunes, porcentaje que se incrementará conforme al calendario legal previsto para los próximos años.
El MEI seguirá aumentando hasta 2029
La subida de 2027 tampoco será la última.
Salvo que se produzca una futura reforma normativa, el calendario actual establece:
2027 → 1 %
2028 → 1,10 %
2029 → 1,20 %
A partir de ese momento, el mecanismo alcanzará el porcentaje previsto del 1,20 %.
Esto significa que los autónomos deben tener en cuenta que el incremento de las cotizaciones derivado del MEI continuará produciéndose progresivamente durante los próximos ejercicios.
¿Afecta la base de cotización a las prestaciones del autónomo?
Sí, y esta cuestión no debe confundirse con el MEI.
La base de cotización resulta determinante para calcular numerosas prestaciones de la Seguridad Social.
Entre ellas pueden encontrarse:
La pensión de jubilación.
La incapacidad temporal.
La incapacidad permanente.
Las prestaciones por nacimiento y cuidado de menor.
El cese de actividad.
Determinadas prestaciones derivadas de contingencias profesionales.
Una base de cotización inferior puede traducirse, en determinadas circunstancias, en prestaciones futuras también inferiores.
Sin embargo, la cotización adicional correspondiente específicamente al MEI tiene una finalidad distinta: reforzar el Fondo de Reserva y la sostenibilidad del sistema de pensiones.
Autónomos e incapacidad permanente: la cotización también importa
En materia de incapacidad permanente de trabajadores autónomos, es especialmente importante revisar correctamente tanto los periodos cotizados como las bases de cotización y la situación de alta del trabajador.
Cuando un autónomo solicita una Incapacidad Permanente, la Seguridad Social no analiza únicamente las enfermedades o lesiones que presenta.
También debe determinar si se cumplen los requisitos administrativos y de cotización necesarios y, en caso de reconocerse la prestación, cuál es la base reguladora correspondiente.
Además, el reconocimiento de una incapacidad permanente dependerá fundamentalmente de las limitaciones funcionales que provocan las patologías y de cómo afectan a la capacidad laboral real del trabajador.
Dos personas con el mismo diagnóstico médico pueden obtener resoluciones diferentes si sus profesiones y sus limitaciones funcionales son distintas.
Qué deben tener en cuenta los autónomos de cara a 2027
La subida prevista del MEI puede parecer reducida observada únicamente mes a mes, pero forma parte de un proceso progresivo de incremento de las cotizaciones destinadas a garantizar la sostenibilidad futura del sistema.
Por ello, durante 2027 será especialmente importante revisar:
La base de cotización asignada.
El tramo correspondiente según los rendimientos netos.
Las posibles regularizaciones de cuotas.
La evolución de las bases utilizadas para futuras prestaciones.
La situación de cotización cuando se solicita una prestación de Seguridad Social.
Y, sobre todo, no confundir la eventual congelación de los tramos con una congelación absoluta de las cantidades abonadas a la Seguridad Social.
Con la regulación actualmente prevista, el MEI subirá del 0,90 % al 1 % el 1 de enero de 2027.
¿Eres autónomo y tienes problemas de salud que te impiden seguir trabajando?
Los trabajadores autónomos también pueden acceder a una Incapacidad Permanente cuando sus enfermedades o lesiones les impiden desarrollar su actividad profesional con normalidad y cumplen los requisitos establecidos por la Seguridad Social.
En Incaprest estudiamos cada caso de forma individualizada, analizando las patologías, las limitaciones funcionales, la profesión habitual y los requisitos de cotización necesarios para determinar las posibilidades de reconocimiento de una incapacidad.
Si eres autónomo y tus problemas de salud están dificultando o impidiendo que puedas continuar con tu actividad profesional, puedes solicitar una valoración de tu caso.
Servicios relacionados
Noticias relacionadas
Despedido por criticar a su empresa: la Justicia declara el despido improcedente y reconoce más de 41.000 euros
Leer mas →